
Short Tax Webinar
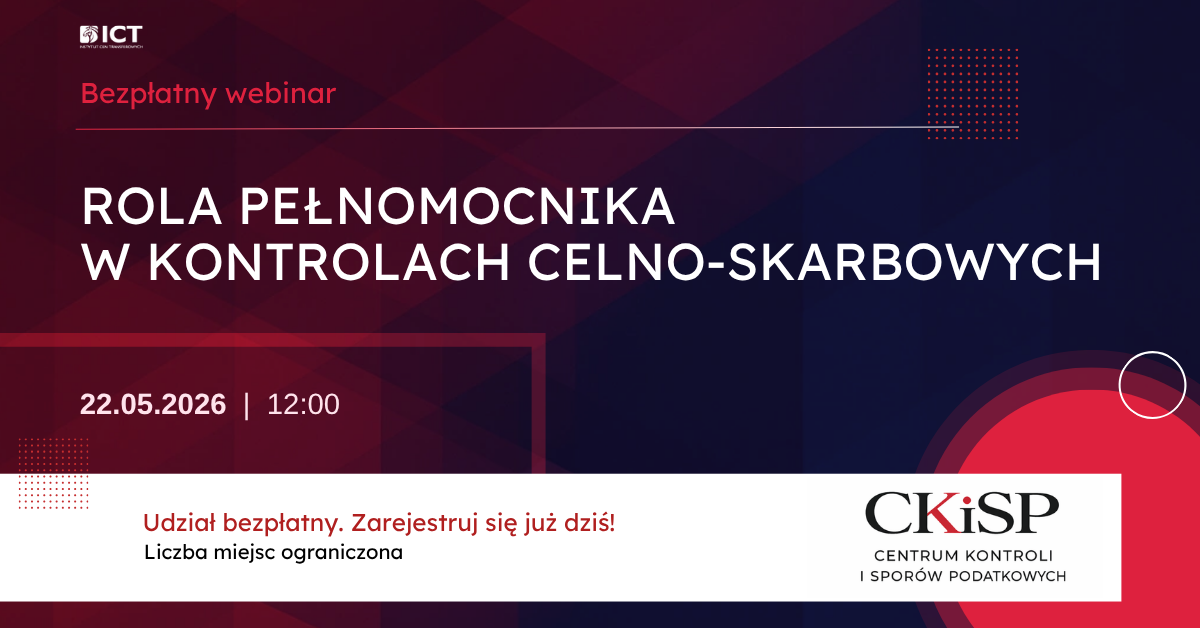
Benchmark 2026: kiedy trzeba aktualizować analizy porównawcze?
Dołącz do bezpłatnego spotkania on-line.
Czy benchmark przygotowany w 2023 albo 2024 r. można wykorzystać do dokumentacji za 2025 r.?
Czy trzyletni okres aktualizacji oznacza, że przez trzy lata nie trzeba wracać do analizy?
I co zrobić, jeżeli sam benchmark pozostaje aktualny, ale wynik osiągnięty przez spółkę w 2025 r. znalazł się poza przedziałem rynkowym?
Podczas bezpłatnego spotkania on-line pokażemy, jak przed przygotowaniem Local File i TPR za 2025 r. ocenić, czy posiadane analizy porównawcze nadal mogą być wykorzystane czy wymagają aktualizacji.
Dlaczego warto sprawdzić benchmark właśnie teraz?
Dla podatników, których rok podatkowy jest zgodny z rokiem kalendarzowym, trwa już ostatni etap przygotowania obowiązków za 2025 r.:
2 listopada 2026 r. – termin sporządzenia lokalnej dokumentacji cen transferowych za 2025 r.
30 listopada 2026 r. – termin złożenia informacji TPR-C za 2025 r.
Analiza porównawcza nie powinna być przy tym traktowana jako załącznik przygotowywany niezależnie od Local File i TPR.
Jej wynik wpływa m.in. na sposób prezentacji transakcji w TPR, ocenę wyniku osiągniętego przez podatnika oraz możliwość wykazania, że warunki rozliczeń z podmiotem powiązanym odpowiadają warunkom rynkowym.
Przed wykorzystaniem benchmarku przygotowanego w poprzednich latach warto więc odpowiedzieć na kilka pytań:
Czy analiza jest jeszcze aktualna formalnie?
Czy od jej przygotowania nie zmieniły się warunki transakcji?
Czy dane porównawcze nadal odpowiadają aktualnym warunkom rynkowym?
Czy wynik osiągnięty przez spółkę w 2025 r. mieści się w przedziale wynikającym z benchmarku?
Czy w przypadku finansowania zmiany stóp procentowych, warunków kredytowych lub sytuacji pożyczkobiorcy nie wpływają na porównywalność?
To właśnie tym pytaniom poświęcimy webinar.
Plan spotkania:
- Kiedy powinien być sporządzony benchmark za 2025 r. i jaki okres badawczy powinien zostać ujęty w analizie?
- Kluczowe elementy benchmarku vs. ryzyka związane z raportowaniem TPR-C.
- Kryteria aktualizacji analizy porównawczej dla transakcji materialnych i usługowych.
- Konieczność zmiany benchmarku w transakcjach finansowych.
Prelegent prowadzący webinar:

Dr Jarosław F. Mika
Doktor nauk ekonomicznych, doradca podatkowy (numer wpisu 10 625), ekspert w zakresie prawa podatkowego i procedur kontrolnych. Specjalizuje się w sporach podatkowych, kontrolach celno-skarbowych oraz cenach transferowych.
Autor publikacji dotyczących problematyki prawa podatkowego (Przegląd Podatkowy, Monitor Podatkowy) oraz książek takich jak (między innymi):
- „Polityka cen transferowych. Cel, elementy, procedury” (Wolters Kluwer, 2026)
- „Ceny transferowe. Komentarz do rozporządzeń. Metody szacowania i analizy cen transferowych. Obowiązki sprawozdawcze. Przykłady” (C.H. Beck, 2026, 4 wydanie),
- „Raje podatkowe. Procedura należytej staranności. Obowiązki w cenach transferowych.” (C.H. Beck, 2022),
- „Podmioty powiązane. Obowiązki podatkowe. Raportowanie transakcji grupowych.” (C.H. Beck, 2022),
- „Zarządzanie ryzykiem podatkowym w cenach transferowych. Obowiązki i ryzyka sprawozdawcze” (C.H. Beck, 2020),
- „Ceny transferowe. 259 wyjaśnień i interpretacji” (Wolters Kluwer, 2018).
Członek Państwowej Komisji Egzaminacyjnej do Spraw Doradztwa Podatkowego VIII i IX kadencji (2022–2030). Członek Komitetu ds. Podatków w Krajowej Izbie Gospodarczej (2021–2025).
Partner Zarządzający w Instytucie Cen Transferowych Sp. z o.o. spółka doradztwa podatkowego.

Małgorzata Karbowiak
Doradca podatkowy nr wpisu 11 758; doświadczeie i wiedzę zarówno podatkową jak i księgową zdobyła pracując w spółkach doradztwa podatkowego, gdzie świadczyła usługi dla klientów zarówno krajowych, jak i zagranicznych z różnych branż, w tym finansowej, nieruchomościowej, budowlanej, usługowej oraz towarowej.
Biegłe poruszanie się w obrębie zagadnień podatkowych ściśle związanych z rachunkowością i sprawozdawczością finansową pozwala na efektywną współpracę oraz komunikację z zespołami księgowymi podmiotów, na rzecz których świadczyła usługi wsparcia nie tylko w krajowych, ale również międzynarodowych transakcjach i rozliczeniach podatkowych. Specjalizuje się w podatkach dochodowych oraz VAT (opinie podatkowe, analizy finansowe, sprawozdawczość, dokumentacja podatkowe, przeglądy podatkowe).